日治時期,庄場有稅務係及會計役的設置,戰後,庄役場改為鄉公所,稅務係及會計役,分別改為財務股及設置主計員,
民國39年(1950)實施地方自治,修正鄉公所組織規程,財務股改為財政課,主計員乃維持原狀,分別掌理本鄉政事的收入與支出。
-
稅課收入
-
民國35年度
(1946)起,縣市稅課收入,除擁有房捐、屠宰稅、契稅、營業牌照稅、使用牌照稅、戶稅、筵席、娛樂稅等,並分配有國省稅中之遺產稅、所得稅、營業稅、田賦、地價稅等。自
民國46年(1957)年度開始,又增加土地增值稅。為維持鄉鎮財政收支平衡,縣市得將稅課收入中之一部分劃歸鄉所有。
-
本鄉主要財源,在
民國87年(1998)精省前,以省政府的補助居多。
民國39年(1950)省政府鑑於縣市鄉鎮稅課、稅源散漫,乃於預算中籌列鄉鎮補助款,並制定補助辦法。原核定預算之稅課收入預算數為準據,凡整頓實績,較原核定預算超收者,澎湖縣各鄉鎮每超收1元以補助3元。
-
其次為鄉本身的稅課收入。至於所放入的稅款或補助款,即依政府規定,在金融機關設置公庫寄存,一部分鄉鎮庫,一部分縣庫,一部分就是統籌分配,作為調節鄉鎮的財政收入,非依規定程序簽撥,不得動用。
-
本鄉的主要稅收,
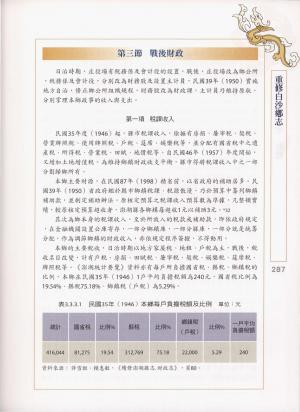
日治時期以地方家屋稅、地租、戶稅為主,戰後,稅收名目改變,計有戶稅、房捐、田賦稅、屠宰稅、契稅、娛樂稅、筵席稅、牌照稅等。《澎湖統計要覽》資料亦有每戶所負擔國省稅、縣稅、鄉鎮稅的比例,本鄉在
民國35年(1946)1戶平均負擔稅額為240元,國省稅比例為19.54%、縣稅75.18%、鄉鎮稅(戶稅)為5.29%。
-
臺灣省政府於
民國36年(1947)8月曾頒布「臺灣省各縣市房捐徵收細則」,對於房屋,均依照「房捐條例」之規定,開徵「房捐」。該細則於
民國41年、45年(1952、1956)又加以修正。按房屋構造、坪數、材料等評定建築單價。戶稅原係對一般財產及一切所得課徵之綜合稅,
民國45年(1956)間停止收入類的戶稅,戶稅純粹對財產課徵,屬財產稅性質。
-
民國49年(1960)修正戶稅徵收條例,規定每戶自然人及營利法人均按其不動產總值滿新臺幣6,000元者,就其總值課徵6%。比以前的6.5%略微減輕。
民國50年(1961)後戶稅降低,僅對不動產課徵,範圍日狹,成為不動產稅。澎湖的戶稅在戰後仍為地方稅的重要項目。
民國56年(1967)併入房捐稅(後改為房屋稅)、田賦稅、綜合所得稅等課徵,其中全部屬於鄉本身收入者,僅契稅1項,筵席稅、娛樂稅各佔70%,遺產稅60%,房屋稅40%,田賦稅、地價稅、土地增值稅各30%,營業稅20%,屠宰稅10%。
民國57年(1968)1月1日起停徵戶稅。
-
因本鄉的環境處於偏僻地區,契稅一項的收入,對土地、交換、贈與的所有權買賣移轉,而契稅徵收僅於房屋一項,收入有限,酒家、食堂、娛樂場所全無,尤以本鄉屬於貧瘠地區,富戶人家寥寥無幾,遺產稅收入亦極其有限,故本鄉全部的課稅收入,僅佔財政總收入的15%左右。
-
民國51年(1962)本鄉因夏季久旱不雨,
農作物受旱災影響,縣府呈報省府災情請求減免田賦,並淮予展延開徵。
民國65年(1976)修正田賦徵收條例,又將三七五減租的田賦稅收降低,減輕農民負擔。
民國71年(1982)以後,田賦改為縣市稅,因土地貧瘠、水源不足,加上
季節風影響,土地生產力低,種植旱作雜糧為主,使得澎湖田賦稅收逐年降低,至
民國80年(1991)停徵。
-
地價稅經縣市地政機關作土地市價或收益價格的調查,劃分地價等級,再依地價等級標準地價公布,由土地所人權人申報地價,其地價之申報不得高過或低於標準地價20%,
民國67年(1978)7月實施地價稅及土地增值稅的徵收辦法,並調整稅率,以達到平均地權及地利共享的目標。
-
筵席稅原是抗戰時籌措財源的稅目,含有抑制奢侈、崇尚節約的目的,筵席稅是以消費總額超過一定標準加以課稅,除非稅務人員駐守餐廳監督,否則很難防止逃漏稅。外燴包廚業也必須按照桌數繳納筵席稅。澎湖的筵席稅約在5%以下,所占比例不高,
民國69年(1980)7月1日起停徵筵席稅,將筵席稅併入營業稅內,使該年營業稅大幅成長。
-
營業稅部份規定漁船魚貨經由魚市場拍賣時扣繳營業稅,惟本鄉離島星散,交通不便,部份地區須委託鄉公所代發單催稅。為減輕漁民負擔,經多次與區漁會協調,輔導申辦免稅手續,對於澎湖縣所有0.2噸以下漁船,全面發給免營業稅證。
民國69年(1980)修正營業稅法,簡化稅率結構。依照「離島建設條例」規定澎湖營業人在本地銷售並交付使用之貨物或當地提供之勞務免徵營業稅,故澎湖於
民國89年(2000)4月7日起免徵營業稅。但營業人仍應依統一發票使用辦法規定開立發票。
-
民國62年(1973)將原來的「遺產稅法」修正擴大為「遺產與贈與稅法」,使該項稅收在往後幾年有成長現象。
-
依照屠宰稅法規定,屠宰稅之徵收採定量從價徵收,稅率不符超過12%。屠宰場都是設在鄉鎮,由鄉鎮公所就近管理。
民國76年(1987)4月26日正式取消屠宰稅。
民國90年(2001)1月19日起,引擎排氣量1,800cC以下車輛免徵使用牌照稅。
民國96年(2007)8月公布修正提升至2,400cC以下免徵牌照稅。
-
經費支出
-
本鄉公款的收支,由主計員依規定設帳登記,採獨立會計制度,財政課所收入的稅款,或省、
縣政府的補助款,經繳入公庫後,憑公庫日報表及繳款書,依收入科目分別登入帳簿,動用時由各業務單位,依據預算科目及法定程序檢據簽請鄉長核准後,由主計單位依據預算科目開發支出傳票,送交出納簽發公庫支票交付領款人向公庫支領。鄉預算歲入、歲出的收支情形,均由主計員按月編制會計報告表,送請臺灣省審計處及
澎湖縣政府核備。
-
預決算方面,本鄉推行鄉政各項業務,均依據上級政府規定的會計年度,編列歲入、歲出預算辦理,在
日治時期的會計年度,係依曆法自1月1日至
-
12月31日止。戰後,曾延用一段時間,自
民國48年(1959)會計年度起,奉令改為
民國49年(1960)會計年度,自7月1日起至翌年6月30日止,為起說期間,至鄉政預算的編審以收支平衡為原則,歲入部份由財政單位依據本鄉的稅課收入,及省、
縣政府的補助收入予以編列,歲出部份即由鄉公所各單位,依據業務及工作計畫所需經費編列後,由主計單位參酌歲入及各單位實際業務需要,予以調整,呈請鄉長核准後,依規定於每年4月30日以前,送請本鄉鄉民代表會審議通過,完成立法程序後,於年度開始前公佈,並呈報
澎湖縣政府核備。
-
於會計年度內因臨時業務增加,原編列預算經費不敷支用或業務減少經費剩餘,亦可依法定程序辦理追加減預算,至年度結束後,由主計單位依據會計年度內,所發生的歲入、歲出預算經費辦理決算,於結束後3個月內,作成決算書送請鄉民代表會審議,通過後呈報
澎湖縣政府核備。
-
本鄉歲出結構是以經濟發展支出、一般政務支出、社會安全支出等3項為最重要,並且經濟發展支出在
民國80年(1991)到84年
(1995)有逐年增加的趨勢。稅捐結構則是以統籌分配款比例為最高位,
民國80年(1991)至4年
(1995)都維持在6成以上;其次是房屋稅,比例都維持2成左右。
-
油表可以得知,本鄉歲入結構則是以補助協助收入所佔最高,
民國80年(1991)至84年
(1995)比例都維持8成5,
民國84年(1995)還達到9成3以上。
-
本鄉自有財源不足,鄉政運作均賴上級補助。在精省前,自
民國84年度
(1995)起至
民國88年度
(1999)止,每年可歲餘近2,000萬元,但精省後,財政即迅速惡化,每年反而赤字2,000餘萬元。累計至
民國91年度
(2002)決算赤字為1,805萬3,764元,若再加上
民國92年度
(2003)預算赤字1,970萬元及追加預算365萬3,025元,至
民國92年度
(2003)底,鄉公所負債高達4,185萬6,789元,已達公共債務法所規定地方政府舉債上限。
-
主因中央對地方不了解,在計算一般補助時低估基本支出如人事費、退休費、研究費等,至經費不足,又高估稅課收入,加上稅收減少,如村長事務費及代表研究費,由省政府負擔1/3、
縣政府負擔1/6、其餘由鄉公所負擔,但自
民國89年(2000)調高費用後,鄉公所由每年負擔125萬元,驟增至1,300萬元。且往年有關退休人員退休金、優惠存款利息補助、特別濟助金及撫恤金等,均由上級政府補助1/2,但自
民國88年(1999)下半年及
民國89年度
(2000)起,統由鄉公所負擔,每年須增加負擔300萬元。
-
而中央統籌分配辦法第四條對人事費定義,僅含本俸、加給、生活津貼、福利互助金、退休撫恤金及保險費等,而其他如民選公職人員待遇、員工考績獎金、年終獎金、不休假獎金等,均未含在補助款內,再加上中央統籌款的短撥,如
民國88年(1999)下半年及
民國89年(2000)度分配核定補助8,032萬3,300元,但實際撥款7,257萬8,941元,短撥近775萬元;
民國91年(2002)度核定補助5,503萬1,000元,實撥4,966萬2,545元,短撥近537萬元;
民國92年(2003)度核定6,251萬7,000元,實撥5,979萬5,102元,短撥272萬1,897元。地方政府本依補助款籌編預算,在補助款年年短撥情況,連基本人事費用都不足以支應。
-
文字引用|重修白沙鄉志
知識建檔|2026-07-12