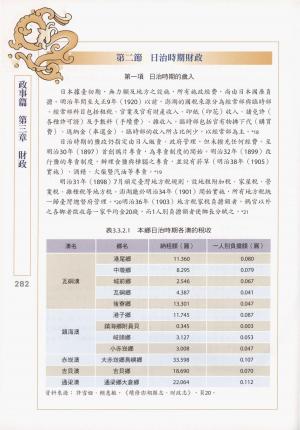
日治時期的歲入
-
日本據臺初期,無力顧及地方之設施,所有施政經費,尚由日本國庫負擔。
明治年間至
大正9年(1920)以前,澎湖的國稅來源分為經常部與臨時部。經常部科目包括租稅、官業及官有財產收入、印紙(印花)收入、諸免許(各種許可證)及手數料(手續費)、雜收入。臨時部包括官有物拂下代(購買費)、返納金(奉還金)。臨時部的收入所占比例少,以經常部為主。
-
日治時期的鹽政仍指定由日人販賣、政府管理,但未撥充任何經費。至
明治30年(1897)首創鴉片專賣,為專賣制度的開始。
明治32年(1899)改行鹽的專賣制度,辦理食鹽與樟腦之專賣,並設有菸草(
明治38年(1905)實施)、酒精、火柴暨汽油等專賣。
-
明治31年(1898)7月頒定臺灣地方稅規則,設地租附加稅、家屋稅、營業稅、雜種稅等地方稅。澎湖廳於
明治34年(1901)開始實施,所有地方稅統一歸臺灣總督府管理。
明治36年(1903)地方稅家稅負擔額者,
媽宮以外之各鄉者徵收每一家平均金20錢,而1人別負擔額者使鄉長分賦之。
-
為了提高澎湖土地稅收,日本政府始於
明治31年(1898)制頒「臺灣地籍規則」、「土地調查規則」等依據實施土地調查工作,其內容包括地籍測量,連同三角測量及地形測量,及舉辦此項事業主要目的之地籍調查,至
明治37年(1904)方告完成。澎湖完成地籍調查的時間較晚,為
大正4年(1915),澎湖廳按地租規則實施始於
大正5年(1916)。
大正5年(1916)施實地租,更將從來之課稅範圍限於田、園、養魚者改為包括建物基地。
-
明治年間徵收地租相當於清代的田賦,所不同者是日治初期土地未經丈量,因地方遭遇兵燹,魚鱗冊散失,日人徵賦失所憑藉。地租是以人為單位。凡年滿20歲以上至49歲以下男子皆為課稅對象。
-
日本治臺後(
1895年),家稅列入地方財政系統。直至
大正6年(1917起,改制徵收,其課稅對象,除以房屋總價值或租賃額為計稅標準外,並衡量家屋所有者之房屋以外的資產總值或收益合併估課。屠畜稅則於明治末至
大正8年(1919)快速成長,其原因在於澎湖以
養豬為大宗,主要供給居民和駐防士兵食用。
-
大正9年(1920),臺灣總督府假借推行地方自治名義,而實則加強推行殖民政策。首先在臺灣州制和臺灣廳地方費令內規定「戶稅」為州廳獨立稅的一種,同時又頒布臺灣州戶稅規則和臺灣廳地方費戶稅規則,並定自
大正10年(1921)年4月1日起施行。凡農業、工商業、漁業、牧畜業、林業、有價證券、存放款、財產租賃及勤勞所得等各項收入,各業收入並得扣除其直接對於生產行為上所開支必要費用後之純益額計稅。
大正14年(1925)移作街庄稅。
-
白沙庄在
大正14年(1925)歲入財政收支情形,經常部為7,880圓,臨時部7,231圓,計1萬5,111圓,歲出經常部為1萬2,471圓,臨時部2,640圓,共計1萬5,111圓。
昭和3年(1928)白沙街庄稅為4,747圓、稅外收入7,562圓、其它收入5,716圓。民眾的稅賦之外,還必須繳納地方公課的農會費、水利會費、
保甲費。
-
街庄稅原有第一種所得稅、地稅、營業稅、雜種稅、戶稅等之加成分配,
昭和12年(1937)實施稅制改革,試行減輕營業稅、雜種稅及戶稅。
-
昭和14年(1939)戶稅歸街庄改稱為特別稅戶稅。澎湖街庄的歲入除了
馬公街庄稅能維持支出外,
白沙庄仍須依賴廳的補助。
-
日治時期的歲出
-
日治時期的歲出主要用於下列項目別:
大正元年(1912)及
昭和年間有種植木麻黃、
銀合歡和龍舌草,道路橋樑的修復等支出,
大正9年(1920)修正地方制度,增設州廳地方費,市街庄成為獨立之經濟主體,自理其財政。
昭和2年(1927)補助貧民低利貸款漁業資金。
昭和12年(1937)地方廳經常部的歲出,小學公學校費改為國民義務教育後,教育費增高。根據《臺灣警察時報》報導
昭和17年(1942)期間大量增設「國語講習所」,此為教育不識字民眾,各街庄利用農閒期開辦常設之「國語講習所」,由國校教員、警察官吏、街庄吏員等合力擔任教育工作,也造成教育費支出增高。歲出中臨時部主要為營繕土木費,包括道路橋樑費、港灣費、市區改正費、都市計畫費。衛生方面用於地方病驅除費。
-
文字引用|重修白沙鄉志
知識建檔|2026-07-12